2026年9月泰国的一场洪灾像一面镜子,照出了中国商用车品牌高歌猛进背后的短板。据海外媒体报道,洪灾发生后,丰田通过在泰国当地经销商网络迅速推出维修服务和零部件折扣,动作不快但扎实。而与此相应的是,比亚迪商用车的应对则“较为迟缓”。英国伯恩斯坦咨询公司分析师称:“丰田数十年来在经销商、服务网络、备件物流、融资和客户关系方面的投入,在强大的中国竞争对手面前,仍然能够形成重要的竞争护城河。”
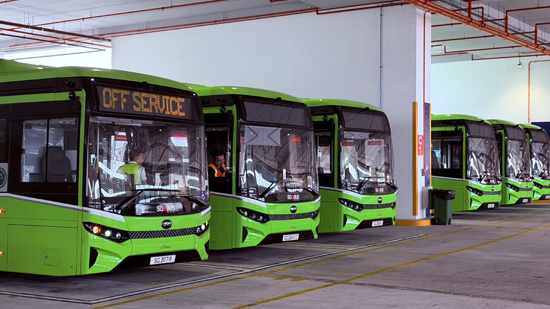
乘用车的一道售后裂缝,放在商用车身上会被放大成一条鸿沟。一辆卡车停运,损失按天计算,车队老板通常不会关心你的三电技术有多领先,他更关心故障之后有没有人修、有没有件换、停几天。而恰恰是在这条“护城河”面前,中国商用车正以四倍于2021年的速度冲向全球--KGP的数据摆在那里,自2021年以来中国总重超6吨卡车出口量增至近42万辆。冲得快,是本事;但冲过去之后站不站得住,是另一回事。
机遇不在“便宜” 在“算得过账”
2025年中国商用车出口106万辆,历史性破百万,同比暴涨86.8%。这其中,重卡出口37.1万辆;再从全球分局来看,区域市场前三名非洲14.9万辆、东南亚9.6万辆、中东4.5万辆,增速分别是60%、47%、54%。数字很好看,但如果只把出海理解为“把国内产能过剩的车卖到国外”,这些数字很快就只是统计年鉴上的一行注脚。
新能源卡车真正的机会,在于它第一次让海外客户在“全生命周期成本”这张表上算出了燃油车算不出的结果。三一重卡海外营销公司总经理刘峰峰在880余台电动重卡出口订单发车时算过一笔账:电费与柴油价格的剪刀差,加上电驱系统远低于内燃机的维护频率,该车队每年可为客户节省约1.5亿元运营支出。吉利远程副总裁宋兆桓说得更直白:商用车是生产资料,海外客户不只关注续航和动力参数,更看重全天候稳定出勤和压低整体运营成本。由于电动商用载重车电池自重较高,理论上会比燃油卡车少载重10%,但是,如果在矿山、港口、城市配送这些固定路线、集中补能的场景里,电动重卡的整体经济性就比燃油车强很多了。据刘峰峰介绍,目前三一重工在阿联酋、印尼、新加坡已经批量进入商用车市场,甚至推动了新加坡商用车换电标准的制定。
欧洲则是另一层意义上的试金石。那就是辅助驾驶系统加持的电动商用车。今年4月,速豹科技与斯太尔签署电动卡车代工协议,新车搭载采埃孚ADAS系统,并通过了欧盟UNECE R131法规认证,成为中国首个凭完整ADAS系统通过该法规的客户案例。这条路走通了,中国新能源商用车就不再只是亚非拉市场上的“性价比选项”,而有可能在欧洲承运商的零排放车队招标中拿到真正的入场券。
挑战不在“卖不出去” 在“卖出去之后”
但真正的挑战是在进入市场之后,一句话,你的服务跟不跟的上?东风柳汽进出口公司副总经理温华在2026年汽车产业出海大会上说了一句大实话:海外服务商擅长维修燃油车,但对电机、电控及智能化系统缺乏经验,维修配件供应也面临挑战,破损件想运回中国分析,旧件难以直接入境。这不是某一家的困境,是整个行业在新能源商用车出海时共同面对的结构性断层。燃油车时代积累的海外维修体系,修不了三电系统;而三电系统的备件前置、技师培训、远程诊断,又远不是一朝一夕能铺开的。
数据佐证了这种断层。中欧国际工商学院2026年研究报告显示,在欧洲市场,受零部件本地仓储不足和售后服务网络覆盖有限影响,中国汽车品牌的平均维修时间比欧洲本土品牌多出约30%。商用车的情况只会更严峻--乘用车交付即闭环,商用车交付才刚起步。该报告在结论中指出:海外备件补给周期长、专业维保技师稀缺、大功率补能网络缺失、车队专项金融产品不足,“任一环节短板都会大幅削弱产品市场竞争力”。
中国重汽在商用车出海这条路上走得最远。37家KD组装厂、700余家服务网点与备件中心,覆盖全球千余家服务网点、四十余处区域中心配件库,新能源三电备件前置储备,这些是重汽连续21年出口第一的底座。但即便是重汽,面对新能源商用车的售后需求升级,也仍在“补课”而非“结业”。证券日报最近的一篇评论点中要害:商用车出海的竞争正在从产品竞争转向体系竞争,海外客户最担心的不是车辆有故障,而是有故障后没人修、没有配件、维修周期不可控。丰田的“护城河”之所以是护城河,不是因为丰田的车不会坏,而是因为坏了之后,客户知道有人在、有件在、有流程在。
把售后基础设施当作“准入成本” 而不是“后期投入”
第一,备件前置的节奏要跟上整车出口的节奏。中国重汽计划在海外布局63个配件中心库、前置5000万美元配件,这个思路值得全行业借鉴。但配件中心库的选址逻辑需要从“跟着销量走”转向“跟着场景走”--矿山车队、港口牵引车、城市配送轻卡,三种场景的易损件清单和补件时效要求完全不同,用一套通用配件目录覆盖所有市场,等于没有覆盖。建议头部企业在重点市场按场景建立差异化的配件前置清单,把“三电”关键件的补给周期压到与当地日系、欧系品牌可比的水平。
第二,维修能力的本地化不能停在“培训经销商”上,要走向“认证体系” 。温华指出的三电维修经验缺失,靠几场培训解决不了。可行的路径是把国内的三电诊断和维修能力模块化、标准化,在重点市场建立区域技术中心,由中方工程师带本地技师,逐步输出认证资质。远程在欧洲推行“双仓联动”--例如宁波国际备件全球分拨中心与德国加格瑙欧洲备件仓协同,正将吉利乘用车多年积累的全球服务能力向商用车赋能,这算是一种可复制的组织思路。商用车企业不必从零搭建,但必须有体系。
第三,政策层面需要为“旧件回流”打开通道。温华提到的破损件难以入境分析问题,是制约售后质量闭环的一个制度性堵点。建议在自贸试验区或综合保税区框架下,试点商用车海外售后旧件的定向回流检测机制,允许企业在海关监管下将故障件运回国内做失效分析,形成“海外故障-国内分析-设计改进-配件升级”的闭环。没有这个闭环,同样的故障会在同一个市场上重复发生,而企业甚至不知道毛病的根子出在哪里。
第四,把售后服务从“成本中心”重新定义为“客户留存的基础设施” 。行业专家孙晓红最近提出的一个判断值得重视:中国汽车出海正从“走出去1.0”迈向“走出去2.0”,核心是“站得住、回得来”,从价格竞争转向全生命周期成本管理,补齐海外备件、服务渠道和本地化产业链短板。商用车的复购率高度依赖车队运营方对“停运风险”的评估,而售后服务网络的密度和响应速度,是降低这一风险的唯一变量。在海外市场,谁先让客户相信“这辆车坏了有人管”,谁才真正拿到了从“卖一批车”走向“经营一个市场”的资格。
长风破浪会有时,但破浪之后不是彼岸,是更深的洋流。中国商用车都想要直挂云帆济沧海,在电动化上这条路上越走越远,但漩涡和暴风区必须有预案。三一的一纸订单可以超过上年全行业新能源牵引车出口总和,福田把“20万辆出口”写进了2026年的目标。但丰田用几十年挖出的那条售后护城河,不会因为中国卡车更便宜、更电动就自动填平。填平它的,只能是一家一家建起来的备件库,一个一个拿到认证的本地技师,和一次一次在客户车队停摆之前把件送到现场的速度。商用车出口这件事,行路难且多歧路,面对售后服务的提升没有捷径,也不该有。


