据国内领先的缺陷汽车产品信息收集和汽车消费者投诉信息受理平台车质网数据显示,2026年三季度共受理国内轿车有效质量投诉34,798宗。同期,行业综合销量数据显示国内轿车(除进口车)销量约为179.7万辆,涵盖216款车型,计算得出2026年三季度轿车质量投诉销量比均值为万分之94.8,数值较二季度大幅降低,整体质量水平显著回暖。
52款热销车型质量投诉销量比优于同级均值
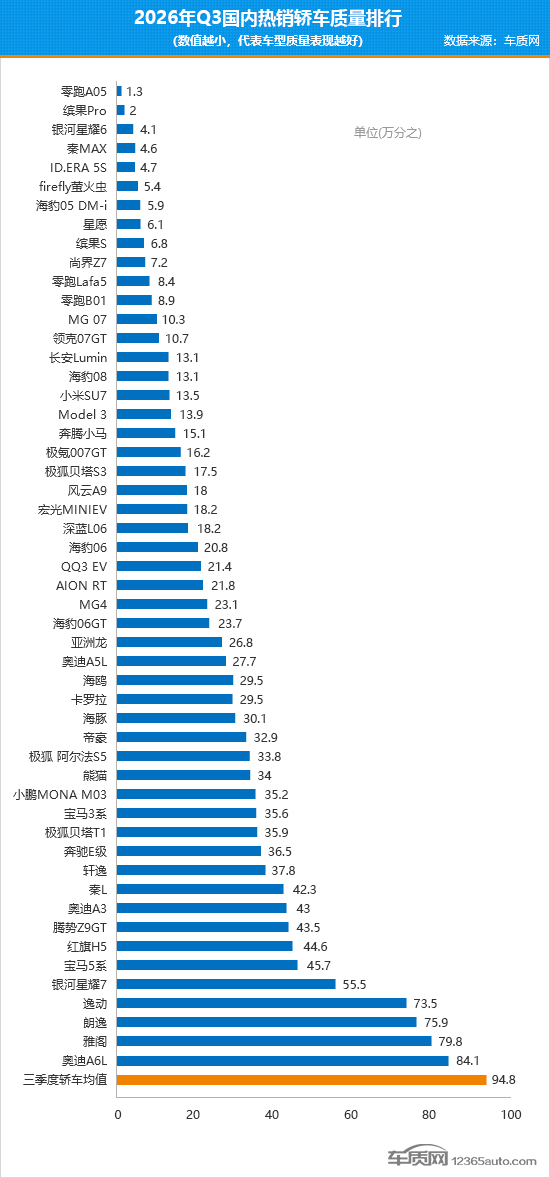
车质网采用“投诉销量比”评价体系,对2026年三季度国内轿车产品质量表现进行分析。据统计,三季度国内轿车销量均值为8,319辆(平均月销量约为2,773辆),在有销量数据支撑的216款车型中共有111款车型销量超过该均值,成为三季度热销轿车。其中,有52款车型表现优于三季度国内轿车质量投诉销量比均值万分之94.8,在国内热销轿车中具备良好的口碑基础,产品质量表现好于其他轿车车型,具体排名如下:
投诉量和销量双双下滑 轿车质量表现环比明显回暖
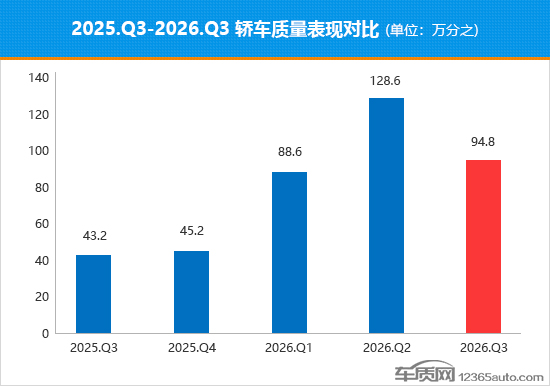
三季度,轿车销量较二季度微降0.3%。对比同期投诉数据来看,投诉量收缩幅度远大于销量下降幅度,促使三季度投诉销量比数值环比大幅回落,轿车整体质量表现出现明显好转。不过,需要指出的是,尽管三季度数值较二季度显著下降,但仍处于近一年的高位区间。与2025年同期相比,三季度投诉销量比同比仍大幅上升119.4%。
三大细分车型投诉销量比出现回落 微型车和紧凑型车改善相对显著
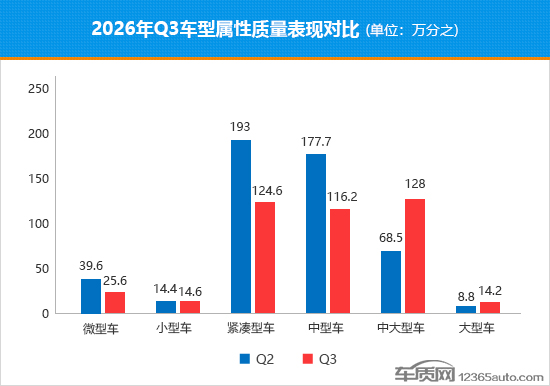
三季度,除紧凑型车和中型车外,其余各车型的投诉量均出现环比增长,其中,微型车投诉量涨幅相对较大,达到32.3%。从销量情况来看,环比增长与下滑的车型各占一半。其中,小型车表现突出,涨幅达17.6%,位居各车型之首。微型车涨幅为14.4%,表现同样可圈可点。相比之下,大型车环比下降37.8%,跌幅最为明显。
从各车型投诉销量比变化来看,三季度,微型车、紧凑型车、中型车的投诉销量比环比均有所回落,其中微型车和紧凑型车降幅并列居首,均达35.4%,是推动轿车整体质量回升的主要力量。相比之下,中大型车投诉销量比环比上涨86.9%,质量表现明显欠佳。
自主品牌强势领跑 美系品牌仅一款车型入围
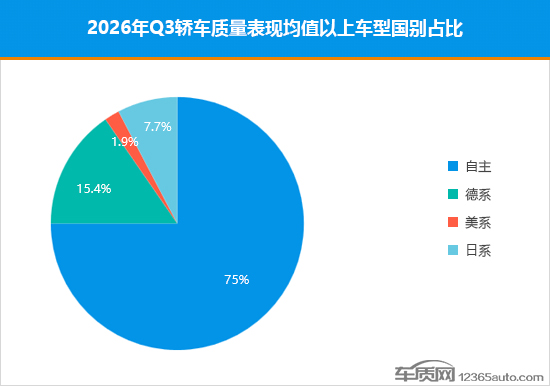
从三季度国别占比来看,自主品牌继续占据绝对主导地位,共有39款车型入围榜单,占比高达75%,较二季度提高8.3个百分点,进一步扩大领先优势。相比之下,其他各国别品牌的占比均较上季度有所下降。其中,美系品牌仅特斯拉Model 3一款车型入围榜单,占比缩水至1.9%。此外,韩系品牌近一年来首次跌出榜单。
数据看点:
具体到榜单,比亚迪品牌(含腾势)无疑是三季度的最大赢家,旗下共有9款车型入围,数量高居各品牌之首。吉利品牌(含吉利银河、领克、极氪)以7款车型紧随其后,零跑品牌与上汽通用五菱品牌则各有3款车型上榜。
车型层面,三季度榜单冠军由零跑A05摘得,其投诉销量比为万分之1.3,整个季度投诉量仅3宗,交出了一份近乎完美的质量答卷。ID.ERA 5S首次登榜便以万分之4.7的投诉销量比成绩排名第5,成为榜单前10名中唯一的合资车型,为合资品牌挽回些许颜面。此外,firefly萤火虫以万分之5.4的成绩位列第6,重回榜单前列,稳定的投诉销量比表现值得肯定。星愿则以116,232辆的表现成为三季度榜单中销量最高的车型,在如此巨大的市场规模下仍将投诉销量比控制在万分之6.1,含金量十足。
反观质量表现相对靠后的车型,腾势Z9GT受投诉量大幅攀升叠加销量明显回落的双重影响,投诉销量比呈翻倍式增长,升至万分之43.5,排名由中上游滑落至下游,质量表现明显转差。此外,二季度表现亮眼的QQ3 EV本季度也出现显著退步,投诉销量比环比大幅攀升,排名从榜首跌至中游。
豪华品牌方面,三季度共有6款车型上榜,较二季度减少1款。从排名分布来看,奥迪A5L、宝马3系、奔驰E级虽相对靠前,但整体仍处于中下游区间,且排名均有不同程度下滑;奥迪A6L更是跌至榜单末位。豪华品牌整体质量表现承压明显,与自主品牌头部车型之间的差距正在进一步拉大。


